Imposto sobre petróleo: a conta que investidores brasileiros precisam refazer
- Destaque
Deo Martins
- 0
- 7 minutes read
Instituto Barla
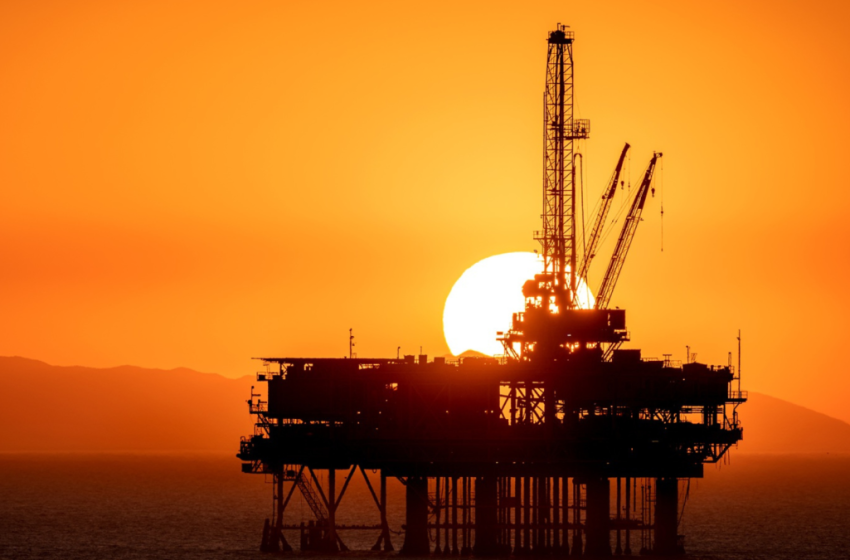
O cenário de investimentos no Brasil foi agitado por uma controvérsia tributária que coloca em xeque a previsibilidade regulatória do país. Em questão, o imposto de 12% sobre as exportações brasileiras de óleo bruto, originalmente instituído como uma resposta à escalada dos preços internacionais do petróleo. O que começou como uma medida provisória, com prazo de validade definido, transformou-se em um imbróglio jurídico e econômico, com a cobrança sendo mantida por decisões administrativas mesmo após a perda de eficácia da legislação original.
Essa sequência de eventos levanta preocupações significativas para o setor produtivo, especialmente para empresas que planejam investimentos de longo prazo e que dependem de um ambiente regulatório estável para calcular seus riscos e retornos. A situação transcende o segmento de petróleo e gás, reverberando em outros setores intensivos em capital, como energia, mineração e infraestrutura, onde bilhões de reais são aportados com base em regras que se esperam duradouras.
A origem e a prorrogação controvertida do tributo
O imposto de 12% sobre o valor das exportações de óleo bruto foi estabelecido em março pelo governo federal, por meio da Medida Provisória 1.340. A iniciativa surgiu em um contexto de forte alta e volatilidade das cotações internacionais do petróleo, impulsionadas pelo agravamento das tensões no Oriente Médio. A mesma MP previa uma subvenção de R$ 0,32 por litro de diesel rodoviário, com um limite de R$ 10 bilhões, visando mitigar os impactos econômicos e sociais do choque nos preços.
Medidas provisórias têm vigência imediata, mas necessitam de aprovação do Congresso Nacional para serem convertidas em lei definitiva. A MP 1.340, contudo, não foi votada dentro do prazo constitucional e perdeu sua eficácia em 9 de julho. Contrariando a expectativa de seu encerramento, o Comitê-Executivo de Gestão da Câmara de Comércio Exterior (Gecex-Camex) aprovou a continuidade da cobrança por mais 60 dias, a partir de 10 de julho, formalizando a decisão pela Resolução Gecex nº 938. No final de agosto, uma nova prorrogação foi aprovada pelo comitê, estendendo a cobrança por mais 60 dias a partir de 8 de setembro.
A batalha judicial e a segurança jurídica
A manutenção do imposto por resoluções administrativas, após a expiração da MP, gerou forte questionamento por parte de entidades do setor. A Associação Brasileira de Empresas de Exploração e Produção de Petróleo e Gás (ABEP) foi uma das vozes que contestaram a legalidade da medida, levantando dúvidas sobre os limites de atuação do Poder Executivo e as competências envolvidas em decisões tributárias.
A controvérsia escalou para o Judiciário. Em 28 de agosto, a 17ª Vara Federal do Distrito Federal concedeu uma liminar, suspendendo provisoriamente a cobrança do imposto para as empresas representadas pela ABEP. Embora a decisão não declare o imposto definitivamente ilegal, ela sinaliza a complexidade e a incerteza jurídica que permeiam o tema. A disputa judicial permanece aberta, enquanto, na esfera administrativa, a prorrogação aprovada pela Camex segue vigente para as demais empresas.
O Movimento Anticanetaço, iniciativa do Instituto Barla, uma organização dedicada ao debate sobre ambiente regulatório e competitividade, acompanha o caso de perto. O movimento defende a segurança jurídica, o respeito às competências institucionais e a previsibilidade como pilares essenciais para atrair e sustentar investimentos de longo prazo no país.
Impacto nos investimentos e a percepção de risco
Para quem investe no setor de petróleo, a jornada desde a decisão de explorar uma área até o início da produção é longa e exige um volume colossal de capital. Avaliação de reservas, desenvolvimento de campos, contratação de fornecedores, instalação de equipamentos e preparação da operação são etapas que demandam recursos significativos antes que a primeira receita seja gerada. Os cálculos de viabilidade incluem o preço esperado do barril, custos operacionais, tributos e o retorno projetado.
Uma alteração tributária repentina modifica diretamente essa equação. Conforme Márcio Felix, presidente da Associação Brasileira dos Produtores Independentes de Petróleo e Gás (Abpip), “Alterações repentinas nas regras modificam essa equação e afetam diretamente a percepção de risco do país”. Embora um novo imposto não signifique o cancelamento automático de projetos, ele exige que as empresas refaçam cálculos que orientaram suas decisões iniciais, adicionando uma camada de incerteza a um cenário que já lida com oscilações do preço internacional e riscos geológicos e operacionais.
Os efeitos dessa instabilidade se estendem por toda a cadeia produtiva, alcançando fornecedores, prestadores de serviços e trabalhadores. Novos aportes de capital geram encomendas, contratos e contratações, conectando diretamente as decisões de investimento à atividade econômica e ao mercado de trabalho. Para produtores independentes, que frequentemente operam campos maduros e ativos menores com custos e condições econômicas distintas dos grandes projetos, a previsibilidade tributária é ainda mais crucial para a decisão de injetar novos recursos.
O processo importa: previsibilidade para o desenvolvimento
É inegável que crises exigem respostas do poder público, e mudanças tributárias são ferramentas legítimas à disposição do Estado. No entanto, a defesa da previsibilidade, conforme articulado pelo Movimento Anticanetaço, não se traduz em um congelamento de impostos ou na impossibilidade de alterações regulatórias. A questão central reside na forma como essas mudanças são implementadas.
Para o movimento, é fundamental que prazo, fundamento e o caminho institucional para mudanças com impacto econômico relevante estejam claros e sejam respeitados. Uma medida emergencial tem seu contexto, instrumento jurídico e prazo. Sua continuidade após esse período, por meio de um instrumento diferente e com questionamentos sobre a competência institucional, gera insegurança.
A preocupação com a segurança jurídica não se restringe ao setor de petróleo. Energia, mineração, infraestrutura e indústria são segmentos que concentram empreendimentos com ciclos de capital intensivo e longos prazos de retorno. A continuidade e a expansão desses projetos, que são vitais para a capacidade produtiva e as perspectivas de crescimento do país, dependem diretamente de um ambiente regulatório estável e transparente.
A controvérsia sobre o imposto do petróleo ainda aguarda uma definição judicial. Contudo, as decisões sobre novos projetos de investimento não podem esperar. Antes de aprovar um aporte de capital que levará anos para gerar receita, as empresas precisam projetar custos, tributos e retornos. E, nesse cenário, saber quais regras estarão em vigor, por quanto tempo e quem tem a competência para alterá-las é um fator determinante.
Para se manter atualizado sobre os desdobramentos dessa e de outras notícias que impactam a economia e o ambiente de negócios no Brasil, continue acompanhando o Infopebas. Nosso compromisso é trazer informação relevante, contextualizada e com a profundidade que você precisa para entender os fatos que moldam o nosso dia a dia.