Segunda parcela do 13º salário de 2026 será antecipada para dezembro; confira prazos e regras
- Destaque Economia
Deo Martins
- 0
- 5 minutes read
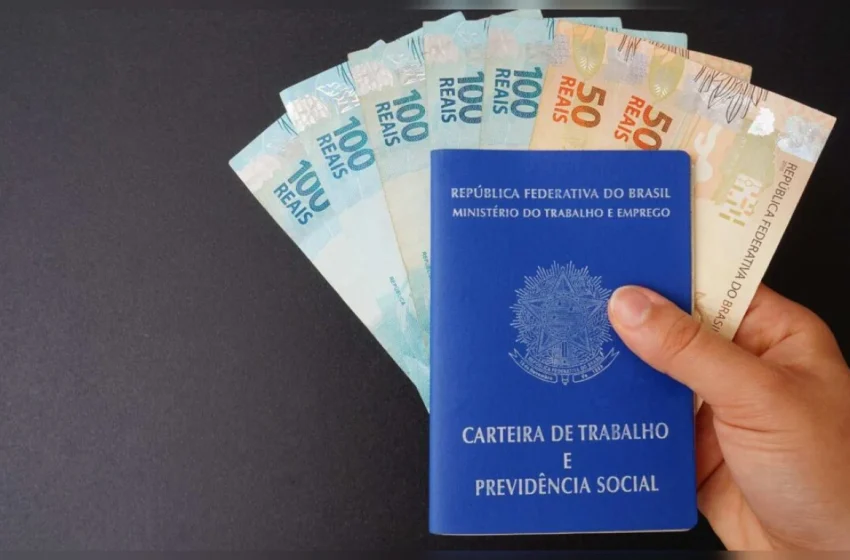
Foto: Reprodução
Os trabalhadores brasileiros contratados sob o regime da Consolidação das Leis do Trabalho (CLT) devem organizar o planejamento financeiro para o encerramento do ano. O pagamento da segunda parcela do 13º salário em 2026 passará por uma alteração no calendário e será antecipado em dois dias, devendo ser depositado pelas empresas até 18 de dezembro, uma sexta-feira.
A mudança na data ocorre porque o limite determinado pela legislação trabalhista, o dia 20 de dezembro, cairá em um domingo. Em situações nas quais o prazo final coincide com fins de semana ou feriados, a legislação determina que o pagamento seja efetuado no dia útil imediatamente anterior. A primeira parcela da gratificação, por sua vez, mantém a data limite tradicional estabelecida para 30 de novembro.
Prazos oficiais e opções de quitação do benefício
A organização do calendário estabelece limites claros para o repasse das quantias devidas aos empregados. As empresas têm a possibilidade de realizar o depósito em duas etapas ou em cota única, desde que respeitados os prazos regulamentares:
- Primeira parcela (adiantamento): vencimento limite até 30 de novembro de 2026.
- Segunda parcela (saldo final): vencimento limite antecipado para 18 de dezembro de 2026.
- Parcela única: pagamento integral liberado até 30 de novembro.
- Ajuste de variáveis: acertos relativas a comissões e horas extras de dezembro devem ser quitados até 10 de janeiro de 2027.
Conforme informações divulgadas pelo Portal Contábeis, o cumprimento das datas é fundamental para evitar sanções e penalidades administrativas junto aos órgãos de fiscalização do trabalho.
Quem tem direito ao recebimento da gratificação
O abono natalino é um direito garantido a ampla gama de trabalhadores no país. Têm direito de receber os valores os trabalhadores urbanos, rurais, domésticos, avulsos e também os contratados sob a modalidade de trabalho intermitente, desde que atuem sob o regime de carteira assinada.
Aposentados e pensionistas do Instituto Nacional do Seguro Social (INSS) elegíveis ao abono anual também entram na lista de contemplados. Para os segurados do INSS que passaram a receber os proventos a partir de maio de 2026, o repasse proporcional será efetuado entre 24 de novembro e 7 de dezembro. Já os inscritos no Benefício de Prestação Continuada (BPC/Loas) não recebem o valor extra, por se tratar de um benefício assistencial e não previdenciário.
Como é feito o cálculo do salário proporcional e integral
O cálculo da gratificação tem como base a fração de 1/12 da remuneração devida em dezembro para cada mês em que o funcionário trabalhou. Para que o mês seja considerado na contagem oficial, é exigido que o profissional tenha prestado serviço por pelo menos 15 dias dentro daquele mês.
Os funcionários que contabilizam um ano ou mais de contrato na mesma empresa têm direito ao valor equivalente a um salário mensal integral (12/12). Para os contratados no decorrer do ano, o cálculo é proporcional aos meses em que cumpriram o requisito mínimo de dias trabalhados. Uma pessoa admitida em 10 de julho, por exemplo, alcança a fração de 6/12 ao final do ano, ao passo que quem iniciou em 20 de julho acumula 5/12, pois não atingiu 15 dias no mês de entrada.
Além da remuneração fixa, valores variáveis recebidos habitualmente entram na base do cálculo. Horas extras, comissões, adicional noturno, adicionais de insalubridade e periculosidade são incorporados por meio do levantamento da média apurada durante os meses trabalhados.
Diferenças de descontos entre a primeira e a segunda parcela
A estrutura de pagamento do benefício envolve regras distintas de tributação para cada uma das parcelas. No primeiro depósito, o trabalhador recebe metade do valor bruto referente ao período trabalhado de forma integral, sem a incidência de deduções tributárias ou previdenciárias.
As retenções obrigatórias ocorrem na segunda etapa. Sobre o montante global bruto são deduzidos o valor já adiantado na primeira parcela, a contribuição ao INSS e a alíquota do Imposto de Renda Retido na Fonte (IRRF), quando cabível. Dessa forma, a quantia líquida creditada na segunda parcela é menor do que a recebida no primeiro adiantamento.
Os profissionais que solicitaram a antecipação da primeira parcela por ocasião das férias não recebem novo depósito no mês de novembro. Nesses casos, o trabalhador recebe apenas a quitação do saldo final restante com os devidos acertos tributários em dezembro.
Acompanhe o portal Infopebas para ficar por dentro de todas as atualizações sobre direitos trabalhistas, economia e finanças. Nossa equipe traz análises precisas, reportagens apuradas e informações de utilidade pública para manter você sempre bem atualizado.